
Warning bancari: i segnali che le imprese non devono ignorare
Stage 1, Stage 2 e Stage 3: come cambia il merito creditizio, quali sono i rischi per i finanziamenti e perché gli adeguati assetti aziendali rappresentano uno strumento fondamentale di prevenzione.
Il rischio bancario può aumentare anche quando l’impresa paga regolarmente
Un’impresa può pagare puntualmente tutte le rate dei finanziamenti, non presentare sconfinamenti bancari e avere una Centrale dei Rischi regolare, ma essere comunque considerata più rischiosa dal sistema bancario.
È questa una delle principali conseguenze dell’evoluzione dei modelli di valutazione del credito, sempre più orientati a misurare non soltanto la situazione attuale dell’impresa, ma soprattutto la sua capacità futura di rispettare gli impegni finanziari.
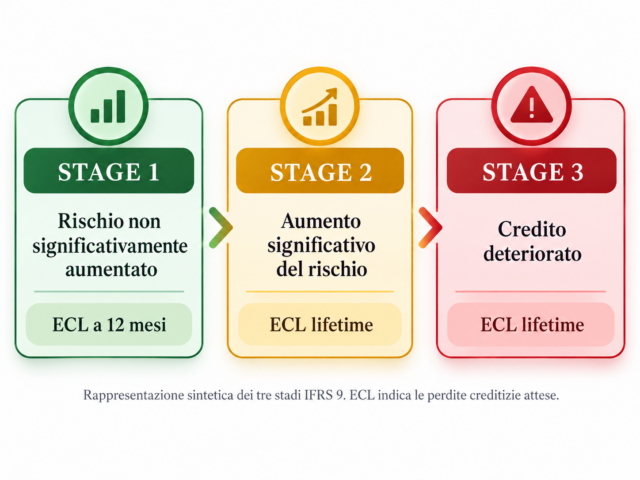
Il principio contabile internazionale IFRS 9 ha introdotto un modello di rilevazione delle perdite creditizie attese che distingue le esposizioni in tre stadi: Stage 1, Stage 2 e Stage 3.
Queste classificazioni rappresentano differenti condizioni di rischio e possono influenzare le valutazioni degli intermediari finanziari, gli accantonamenti sui crediti e, indirettamente, le decisioni relative alla concessione di nuovi finanziamenti.
Per imprenditori, amministratori e professionisti diventa quindi fondamentale conoscere gli indicatori di warning bancario, ossia quei segnali che possono anticipare un deterioramento del merito creditizio.
Stage 1, Stage 2 e Stage 3: le differenze fondamentali
Lo Stage 1 riguarda le esposizioni per le quali non è stato identificato un incremento significativo del rischio di credito rispetto alla loro rilevazione iniziale. La banca determina le perdite attese considerando gli eventi di default possibili nei successivi dodici mesi.
Lo Stage 2 rappresenta una condizione di maggiore attenzione. L’impresa può essere ancora perfettamente regolare nei pagamenti, ma la banca ha rilevato un aumento significativo del rischio rispetto alla situazione originaria.
In questo caso, le perdite attese vengono calcolate sull’intera vita residua del finanziamento, attraverso il cosiddetto modello lifetime Expected Credit Loss.
Lo Stage 3, invece, riguarda le esposizioni divenute deteriorate sotto il profilo contabile, per le quali esistono evidenze di compromissione del credito. Tale classificazione presenta importanti collegamenti con le esposizioni deteriorate individuate dalla disciplina bancaria.
È essenziale precisare che i tre Stage non rappresentano un rating pubblico attribuito all’impresa, ma classificazioni contabili delle singole esposizioni creditizie adottate dagli intermediari.
I segnali che possono determinare il passaggio a Stage 2
Il passaggio a Stage 2 costituisce un momento particolarmente delicato nella relazione tra banca e impresa.
L’intermediario può infatti rilevare un peggioramento del rischio attraverso l’analisi dei bilanci, della Centrale dei Rischi, dei flussi di cassa, del rating interno e delle prospettive economico-finanziarie.
Nella prassi vengono individuati 17 principali indicatori di sorveglianza, comunemente denominati trigger, utilizzabili per identificare situazioni meritevoli di approfondimento.
Tra questi assumono particolare rilevanza una riduzione del fatturato superiore al 20%, un’erosione del patrimonio netto superiore al 20%, un rapporto PFN/EBITDA particolarmente elevato e una progressiva diminuzione del DSCR.
Ulteriori segnali riguardano l’utilizzo persistente di una quota molto elevata degli affidamenti bancari, la presenza di sconfinamenti ripetuti, il peggioramento del rating interno e l’eventuale concessione di misure di rinegoziazione dovute a difficoltà finanziarie.
Rapporti PFN/EBITDA compresi tra 6 e 12 volte, DSCR tra 1,10 e 1,25 e utilizzi delle linee a revoca superiori all’85% rappresentano “segnali di allarme”.
Queste soglie rappresentano esempi di parametri impiegabili nella sorveglianza bancaria e non costituiscono automatismi normativi applicabili indistintamente a tutti gli istituti.
Ciò che conta è soprattutto l’evoluzione complessiva del profilo di rischio dell’impresa rispetto alla situazione iniziale.
Gli indicatori economico-finanziari diventano decisivi
Tra gli strumenti di valutazione assume particolare importanza il DSCR, acronimo di Debt Service Coverage Ratio, che misura la capacità dei flussi finanziari disponibili di sostenere il servizio del debito.
Un DSCR progressivamente decrescente può indicare una minore capacità prospettica di rimborso e richiede un approfondimento delle cause.
Anche il rapporto PFN/EBITDA rappresenta un indicatore fondamentale, perché mette in relazione l’indebitamento finanziario netto con la marginalità operativa dell’impresa.
Quando il debito aumenta mentre l’EBITDA diminuisce, la sostenibilità finanziaria può progressivamente peggiorare.
Analoga attenzione deve essere riservata al patrimonio netto, la cui erosione può ridurre la solidità patrimoniale e la capacità di assorbire eventuali perdite future.
La Centrale dei Rischi della Banca d’Italia costituisce un ulteriore presidio essenziale.
Non è sufficiente verificare l’assenza di sofferenze o sconfinamenti: occorre analizzare anche l’andamento degli utilizzi, la disponibilità residua degli affidamenti e l’eventuale dipendenza strutturale dal credito bancario a breve termine.
Stage 3: quando il deterioramento diventa più grave
Lo Stage 3 rappresenta una situazione nella quale il credito risulta deteriorato sotto il profilo contabile.
La documentazione tecnica analizza 22 possibili segnali di maggiore gravità, tra cui forti contrazioni del fatturato, significative perdite patrimoniali, persistenti tensioni finanziarie e violazioni dei covenant bancari.
Tra gli indicatori esemplificativi figurano riduzioni del fatturato superiori al 40%, erosioni del patrimonio netto superiori al 50%, DSCR inferiori a 1,10 e rapporti PFN/EBITDA superiori a 12.
Particolarmente rilevanti sono inoltre l’accumulo di debiti scaduti verso dipendenti, fisco ed enti previdenziali, il ricorso a finanziamenti di emergenza e l’avvio di procedure di ristrutturazione.
La disciplina prudenziale europea, attraverso l’articolo 178 del Regolamento UE n. 575/2013, prevede il default anche quando la banca ritiene improbabile che il debitore possa adempiere integralmente senza ricorrere a misure quali l’escussione delle garanzie.
Si tratta della condizione comunemente definita Unlikely to Pay, o inadempienza probabile.
È quindi possibile che una situazione di grave deterioramento venga individuata anche senza il superamento dei 90 giorni di arretrato.
Le conseguenze sul rating e sulla concessione dei finanziamenti
Il peggioramento del rischio creditizio può determinare importanti conseguenze nei rapporti tra banca e impresa.
Con il passaggio a Stage 2, la banca deve stimare le perdite attese sull’intera vita residua dell’esposizione, anziché considerare soltanto gli eventi di default possibili nei successivi dodici mesi.
Questo cambiamento può comportare accantonamenti più elevati e una maggiore attenzione alla rischiosità complessiva del rapporto.
Per l’impresa possono conseguentemente aumentare le richieste informative, la frequenza dei controlli, le verifiche sui covenant e la selettività delle istruttorie relative a nuovi finanziamenti.
In determinate circostanze possono inoltre essere riesaminate le garanzie richieste, le condizioni contrattuali e la struttura degli affidamenti.
Non esiste tuttavia un automatismo per cui lo Stage 2 determina necessariamente un aumento dei tassi oppure il rifiuto di nuova finanza.
Le decisioni dipendono dalla valutazione complessiva dell’intermediario, dalla capacità di rimborso e dalle caratteristiche dell’operazione.
Resta però evidente che il deterioramento del merito creditizio può condizionare la disponibilità di finanziamenti e la flessibilità finanziaria dell’impresa.
Adeguati assetti aziendali: la prevenzione comincia dall’interno
Il collegamento tra indicatori bancari di warning e adeguati assetti aziendali è particolarmente significativo.
L’articolo 2086, secondo comma, del Codice civile impone alle imprese che operano in forma societaria o collettiva di istituire assetti organizzativi, amministrativi e contabili adeguati alla natura e alle dimensioni dell’attività, anche per rilevare tempestivamente la crisi e la perdita della continuità aziendale.
Questo obbligo non deve essere interpretato come un semplice adempimento formale.
Gli adeguati assetti devono consentire all’amministratore di conoscere costantemente l’evoluzione economica, patrimoniale e finanziaria dell’impresa, individuare eventuali squilibri e adottare tempestivamente gli opportuni interventi correttivi.
Diventano quindi fondamentali l’analisi mensile dei risultati, il monitoraggio della Centrale dei Rischi, il controllo degli affidamenti, il budget di tesoreria e la predisposizione di previsioni finanziarie attendibili.
Una particolare attenzione deve essere riservata al DSCR prospettico, alla PFN, all’EBITDA, al capitale circolante e alla sostenibilità dei debiti bancari, commerciali, fiscali e previdenziali.
La presenza di un sistema organizzato di monitoraggio permette di intercettare i segnali di deterioramento prima che possano compromettere la bancabilità.
La responsabilità degli amministratori e il ruolo dei professionisti
Gli amministratori non possono limitarsi a verificare che l’impresa disponga della liquidità necessaria per rispettare le scadenze immediate.
Devono valutare anche la sostenibilità futura dell’indebitamento, l’evoluzione dei flussi finanziari e gli eventuali rischi che potrebbero compromettere la continuità aziendale.
In questo scenario diventa fondamentale il ruolo dei commercialisti, dei consulenti finanziari e dei professionisti impegnati nell’analisi del merito creditizio.
L’utilizzo di strumenti di valutazione integrata, come il modello Rating SDP 5.0, può contribuire a esaminare congiuntamente i dati economico-finanziari, gli indicatori patrimoniali, la Centrale dei Rischi e le prospettive aziendali.
Questi strumenti non sostituiscono il rating interno delle banche né determinano automaticamente una classificazione IFRS 9, ma possono supportare la prevenzione e il miglioramento della gestione finanziaria.
È inoltre importante che le verifiche effettuate siano documentate attraverso report periodici, analisi degli scostamenti e verbali degli organi amministrativi.
La corretta gestione del rischio non si dimostra soltanto con l’esistenza di procedure organizzative, ma soprattutto attraverso il loro concreto funzionamento.
Conclusioni: la bancabilità si tutela prima che emergano le difficoltà
Il sistema bancario sta attribuendo un’importanza crescente alla capacità prospettica delle imprese di sostenere i propri impegni finanziari.
Gli indicatori di warning rappresentano strumenti fondamentali per riconoscere anticipatamente il deterioramento del merito creditizio.
Per questo motivo, imprenditori e amministratori devono superare una visione della gestione finanziaria fondata esclusivamente sulla regolarità dei pagamenti.
Occorre invece sviluppare una cultura del controllo, della pianificazione e della prevenzione.
L’adozione di adeguati assetti organizzativi, amministrativi e contabili rappresenta un passaggio determinante per migliorare la qualità delle decisioni aziendali e rafforzare la credibilità nei confronti del sistema bancario.
Un’impresa capace di monitorare costantemente i propri indicatori, individuare le criticità e intervenire tempestivamente dispone di strumenti più efficaci per tutelare la propria continuità operativa.
La vera sfida non è affrontare la crisi quando si manifesta, ma riconoscerne preventivamente i segnali.
Perché oggi la bancabilità non dipende soltanto dalla capacità di ottenere credito, ma soprattutto dalla capacità di conservarlo nel tempo attraverso una gestione consapevole, trasparente e finanziariamente sostenibile.
Gli adeguati assetti non sono soltanto un obbligo normativo: rappresentano uno strumento fondamentale di prevenzione del rischio, protezione del valore aziendale e rafforzamento del rapporto banca-impresa.
Riferimenti normativi: IFRS 9, paragrafo 5.5 e Appendice B; Linee guida EBA/GL/2020/06; Regolamento UE n. 575/2013, articolo 178; Regolamento delegato UE 2018/171; Circolare Banca d’Italia n. 272; articolo 2086 c.c.; D.Lgs. 14/2019 e successive modificazioni.